「建物の固定資産税が下がらないのはなぜ??」その理由を簡単に解説【令和9年度評価替えで覚えておきたい「経年減価」と「再建築費評点補正」の関係】
「おかしいぞ……数年前から家(建物)の固定資産税が全然下がらない……」
「お困りのようですね!!!その疑問、国民の多くが理解しておられませんが、私がちゃちゃっと解説しましょう。」
1.建物が古くなっても、固定資産税評価額は下がらない?
みなさんもご存じのとおり、「建物」は築年数の経過とともに物理的に老朽化し、経済的な価値も低下していきます。
固定資産税における建物評価でも、この築年数の経過による減価(減額)を反映するため、「経年減点補正率」という仕組みが設けられています。
経過年数に応ずる減点補正率(「経年減点補正率」)は、通常の維持管理を行うものとした場合において、その年数の経過に応じて通常生ずる減価を基礎として定めたものであつて、木造家屋の構造区分及びその延べ床面積1.0㎡当たり再建築費評点数の区分に従い、「木造家屋経年減点補正率基準表」(別表第9)に示されている当該木造家屋の経年減点補正率によつて求めるものとする。
経過年数に応ずる減点補正率(「経年減点補正率」)は、通常の維持管理を行うものとした場合において、その年数の経過に応じて通常生ずる減価を基礎として定めたものであつて、非木造家屋の構造区分に従い、「非木造家屋経年減点補正率基準表」(別表第13)に示されている当該非木造家屋の経年減点補正率によつて求めるものとする。
ところがどっこい、ここで注意していただきたいのが、固定資産税評価額は経年減点補正率だけで決まるわけではないという点です。
家屋の評価額は、再建築費評点数(※前基準年度(直近)の評価額に再建築費評点補正率を乗じる)に経年減点補正率などを乗じて算出されることになっています。
(また専門用語が出てきましたが少々我慢を_(._.)_)
つまり、建物が古くなって「経年減点補正率」が低下しても、「再建築費評点数(※再建築費評点補正率)が上昇」すれば、その減価分が相殺(帳消し)されることがあります。
この仕組みによって、建物の老朽化が進んでいるにもかかわらず、固定資産税評価額がほとんど下がらないという現象が生じます。
2.令和9年度以降の評価額の動き
今回、令和9年度以降の評価替えを見据え(※前回は令和6年で評価替えは『3年に1度』)、木造家屋と非木造家屋について、経年減点補正率による減価と、再建築費評点補正率を反映した理論上の評価額の変動を大まかに比較しました。
試算では、再建築費評点補正率による価格上昇がなかった場合と、実際に再建築費評点補正率を反映した場合とで、極めて大きな差が生じています。
| 構造 | 経年減価による減価率 | 【R9年度】再建築費評点補正反映後の減価率 |
|---|---|---|
| 木造 ※木造は当初の建築評価額単価により 適用される耐用年数が異なります。 | 概ね7~17% ex)0.65(築6年)/0.70(築3年) 0.62(築5年)/0.75(築2年) | ~約4% ex)左記に×1.16 ※減価が発生しない場合前年度据置 |
| 非木造(SRC,RC,Sなど) | 約4~10% ex)0.9508(築4年)/0.9877(築1年) 0.8667(築4年)/0.9667(築1年) | 減価無(ほぼ0%) ex)左記に×1.20 ※同上 |
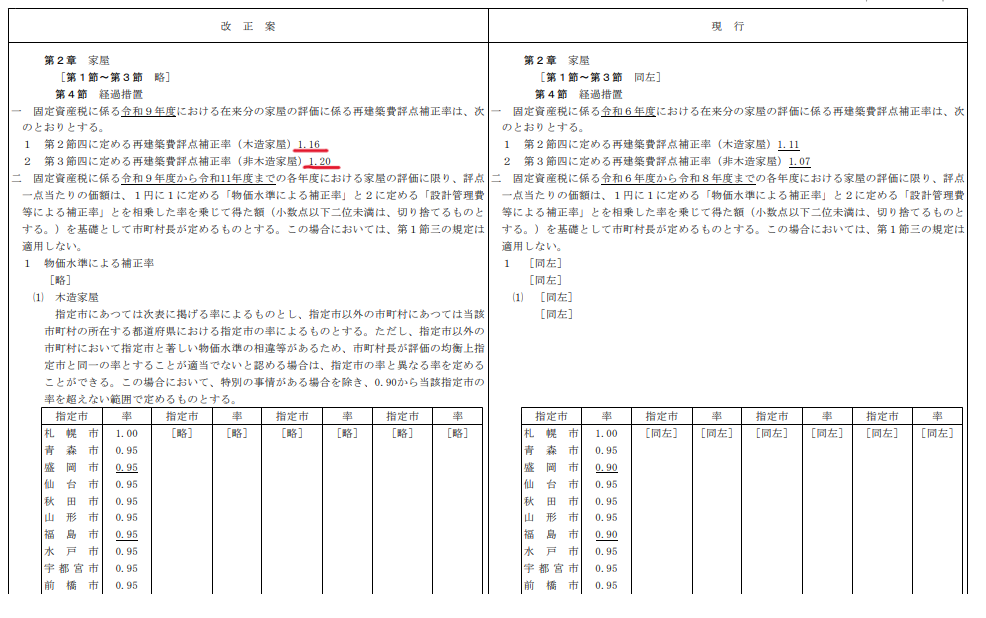
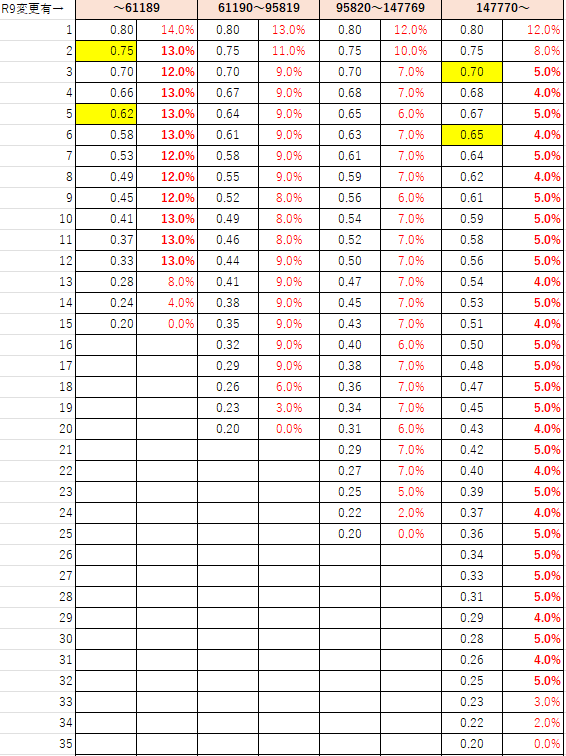
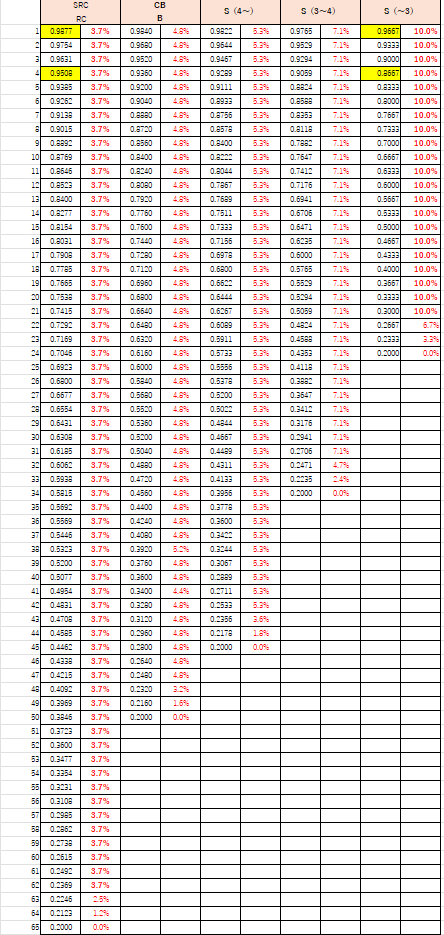
この結果から、次のような傾向が見えてきます。
木造家屋の場合
木造家屋は、非木造家屋と比較して経年による減価が大きく設定されています。
今回の試算でも、再建築費評点補正率(建設費相場)の上昇がなければ、経年減点補正率によって概ね7~17%程度の評価額の低下が見込まれます。
しかし、再建築費評点補正率を反映すると、評価額の低下は概ね~4%程度にとどまります。
つまり、本来の経年減価の大部分が、再建築費(建設費相場)の上昇によってあらかた相殺されていることになります。
非木造家屋の場合
鉄骨造や鉄筋コンクリート造などの非木造家屋では、木造と比較して経年減点補正率の低下が通常緩やかです。
今回の試算では、再建築費の上昇がなければ概ね4~10%程度の評価額低下が見込まれる一方、再建築費評点補正率を反映すると、評価額はほぼ下がらない結果となりました。
建物が古くなっている&老朽化しているにもかかわらず、評価額の面ではほとんど減価が生じないことになります。
3.なぜ、このようなことが起こるのか?
原因は、固定資産評価制度における再建築費評点補正率にあります。
家屋の評価替えでは、建築物価の変動を反映するため、再建築費評点補正率が適用されます。
(算式)
再建築費評点数=基準年度の前年度における再建築費評点数×再建築費評点補正率再建築費評点補正率は、基準年度の賦課期日の属する年の2年前の7月現在の東京都(特別区の区域)における物価水準により算定した工事原価に相当する費用の前基準年度の賦課期日の属する年の2年前の7月現在の当該費用に対する割合を基礎として定めたものである。
そして、在来分家屋(築年が2年目以降の建物)の評価額は、簡単に説明しますと概念的には次の算式で求められます。
今基準年度(3年間)の評価額=
前基準年度の評価額 × 今年度の再建築費評点補正率 × 今年度の経年減点補正率 ÷ 前基準年度の経年減点補正率
この算式から分かるように、経年減点補正率が低下しても、再建築費評点補正率が上昇すれば、その分だけ評価額の低下が抑えられます。
近年の建築資材価格や労務費(人工)の上昇は、家屋の再建築費にも影響します。
そのため、古くなった建物の経年減価が、建築物価の上昇によって相殺されるという構造が生まれています。
※ただし、再建築費評点補正率は、単純な建築資材価格の上昇率や建築費指数そのものではありません。固定資産評価制度&固定資産評価基準に基づく独自の補正率である点には注意が必要です。
4.評価額が下がらないことは、必ずしも適正価値を意味しない
ここで考えたいのは、固定資産税評価額が下がらないこと自体が問題なのか?という点です。
再建築費方式は、同じ建物を評価時点で新築した場合に必要となる建築費を基礎に、経年による減価を反映する評価方法です。
したがって、建築物価が上昇すれば、古い建物であっても評価額が維持されること自体は、制度上&概念上理解はできます。
しかし、納税者から見れば、建物は確実に物理的に古くなり、設備の劣化や修繕費の増加も生じています。
それにもかかわらず、評価額がほとんど下がらないのであれば、評価額の推移と実際の建物の状態との間に違和感を覚えるのも当然といえば当然です。
また、再建築費方式による評価額は、実際の売買価格や市場価値を直接示すものではありません。評価額が維持されているからといって、建物の経済的価値が維持されているとは限らないのです。
5.固定資産税の評価額は、一度確認してみる価値がある
今回の試算で注目したいのは、木造家屋と非木造家屋で、経年減価が再建築費の上昇によって相殺される程度に違いがあることです。
特に、木造家屋では3年間で概ね7~17%程度の減価が見込まれるケースでも、実際の評価額の低下は~4%程度にとどまる可能性があります。
非木造家屋では、さらに評価額が下がりにくい状況も考えられます。
(※事実令和9年度以降の3年間はおそらくほとんどの方が下がらないでしょう。覚悟してください(笑))
もちろん、評価額が下がらないからといって、直ちに評価上の誤りがあるわけではありません。
しかし、固定資産税の評価は、自治体が算定した金額だからといって、必ずしも検証の余地がないものでもありません。
建物の構造、用途、部材、築年数、再建築費評点数、経年減点補正率などを調査&確認することで、評価額がどのように算出されているかを検証することが実はできるのです。
建物が古くなっているのに固定資産税評価額がほとんど下がっていない。
そのような場合は、税額や評価額の推移だけでなく、その計算過程にも目(意識)を向けてみてはいかがでしょうか。