間口が狭小な宅地等の評価の「適宜修正することができる」は、いつ使えるのか?
多くの方(主に税理士先生や事務所の補助者)は、クライアントの相続や贈与時の不動産の財産評価を行う際、国税庁が公表している「土地及び土地の上に存する権利の評価についての調整率表(平成31 年1月分以降用)」を基に評価額を定型的・機械的に算出しているかと思います(間口や奥行などの前提条件を入力すれば自動的に補正率が出てくるソフトウェアなどを使っていれば表自体は確認していない方もおられるかもしれませんが…)
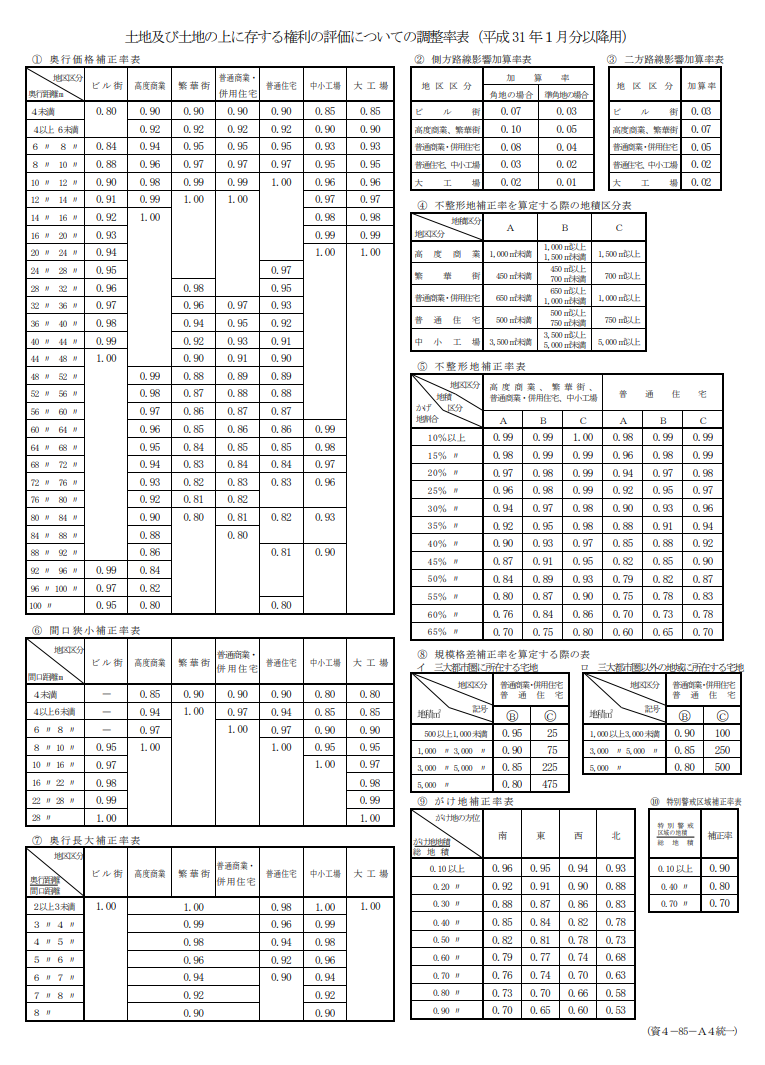
しかしながら、これら補正率と共に公表されている財産評価の基本ルール『財産評価基本通達』について調べていると、気になる一文があります(実は筆者も最近まで立ち止まって考えることはせず、流し読みしていた部分です)。
少し脱線しますが、法令検索サービス「Lawzilla」に財産評価基本通達、質疑応答事例なども追加されていますので、通達等をきちんと効率よく確認したい方にとってはとてもおすすめです。


話を戻します。
気になる一文、それは、財産評価基本通達20-4「間口が狭小な宅地等の評価」の末尾にある、次の規定です。
次に掲げる宅地(不整形地及び無道路地を除く。)の価額は、15((奥行価格補正))から18((三方又は四方路線影響加算))までの定めにより計算した1平方メートル当たりの価額にそれぞれ次に掲げる補正率表に定める補正率を乗じて求めた価額にこれらの宅地の地積を乗じて計算した価額によって評価する。この場合において、地積が大きいもの等にあっては、近傍の宅地の価額との均衡を考慮し、それぞれの補正率表に定める補正率を適宜修正することができる。
財産評価基本通達20-4
なお、20-2((地積規模の大きな宅地の評価))の定めの適用がある場合には、本項本文の定めにより評価した価額に、20-2に定める規模格差補正率を乗じて計算した価額によって評価する。
一見すると、土地の形状や規模によって表に掲載されている通常の補正率では適切に評価できない場合に使えそうな、便利そう?な規定です。
しかし、実際にこの規定を使おうとすると、ある疑問が生じます。
「具体的に、いつ・どのようなケースで使えるのか?」そして「補正率を何%程度修正することが出来るのか?」という問題です。
1.通常は補正率表に従って計算するが…
財産評価基本通達20-4は、「間口が狭小な宅地」や「奥行が長大な宅地」について、一定の補正率を適用して評価することを定めています。
例えば、相続税路線価を基礎として、
①路線価 × 奥行価格補正率 = 奥行価格補正後の単価
② 奥行価格補正後の単価 × 間口狭小補正率 × 奥行長大補正率 × 地積 = 評価額
などといった形で評価します。
間口や奥行の長さなどに応じて補正率表があらかじめ定められているため、通常はその表に従って計算すればよいことになります。
ところが、ここに「間口が狭小な宅地等」に関しては例外的な調整規定が置かれています。
それが、前述の「近傍の宅地の価額との均衡を考慮し、補正率を適宜修正することができる」という部分です。
なぜ、このような規定が必要なのでしょう?
補正率表は、全国津々浦々の土地を一定の基準によって評価するためのものです。
(場所によって評価の基準が違うとなると不公平と感じますよね?※固定資産評価についてはそういう面がまだまだあるのですが…)
しかし、皆さんが住んでいる・使っている土地ごとに地積や形状が異なります。
例えば、間口が全て「3m」でも
①100㎡、②500㎡、③2,000㎡
という土地がそれぞれあった場合、いずれも間口だけを見れば同じ間口狭小補正率の対象になります(間口と奥行の比率でみる奥行長大補正率はそれぞれ異なるとは思いますが…)。
しかし、地積が大きくなるにつれて、土地全体の用途・利用方法や周辺土地との価格バランスは変わってくる可能性が高くなるのは感覚的にイメージできるでしょう。
そこで、補正率表を機械的に適用した結果、近傍の宅地と比較して評価額が著しく不均衡になるような場合に、補正率を調整する余地を敢えて残したものと考えられます。
※ここで注意していただきたいのが、通達20-2の『地積規模の大きな宅地の評価』適用の要件を満たすものについては「地積が大きい」について二重勘案となってしまうものと思われるため、通達20-2の適用はないが地積が大きすぎるものの適用と考えられます。
2.では、実際いつ使えるの?
ここが最大の問題点になります。
財産評価基本通達20-4には、「地積が大きいもの等にあっては…」とあります(個人的には、ここは拡張解釈で「地積が小さすぎるもの(過少宅地)」も該当するのでは?と考えています)。
つまり、一般的な宅地について「なんとなく使いにくそうだから、補正率を0.90→0.80に変えちゃえ!」というような一般的な減額規定とは考えにくく、あくまで、通常の補正率をそのまま適用すると、近傍宅地の価格(単価)との均衡を失うようなケースが中心になると考えるのが自然と考えます。
2-1.「近傍の宅地の価額との均衡」をどう判断するのか【第1の壁】
「近傍の宅地の価額との均衡」…とても曖昧かつ抽象的な言葉です。
補正率を修正するのであれば、対象土地だけを見るのではなく、周辺の宅地と比較する必要がありますよ。と示されています。
例えば、
| 近傍の標準的な宅地 | 大きすぎる土地 | 小さすぎる土地 | |
|---|---|---|---|
| 地積 | 100㎡ | 1,000㎡ | 10㎡ |
| 間口 | 10m | 5m | 2m |
| 奥行 | 10m | 200m | 5m |
| 形状 | 整形 | 細長い | 長方形 |
などといった違いを整理し、さらに、
- 建物をどのように配置できるか
- 駐車場なども確保できているか
- 接道状況に問題はないか
- 有効に利用できる面積はどの程度か
- 周辺宅地と比べて利用効率がどの程度違うか
などを確認することも想定されます。
つまり、「間口が狭い(間口に比べ奥行が長い)から単に減額」ではなく、「通常の補正率を適用した評価額と、近傍宅地の評価水準を比較検討した結果、それでもなお均衡を欠いている」というところまで主張(立証)する必要があります。
2-2.何%修正していいの?【第2の壁】
運よく、上記の「均衡を欠いてる」点は言えそうだとします。ただ、次のステップも問題です。
仮に、通常の間口狭小補正率が0.90だったとします。
しかし、対象土地について「0.90では評価が高すぎるので、0.70くらいが妥当では??」と考えたとします。
そこで問題になるのが、「なぜ『0.70』なのか?」ということです。
0.85ではないのか? 0.80ではないのか? 0.75ではないのか?
通達には、修正後の補正率を算定する具体的な計算式や方法論が示されているわけではありません。
そのため、単に「利用しにくそうな土地だから30%減額」という説明だけでは、修正率の根拠としては極めて弱いでしょう。
2-3.【第1の壁】+【第2の壁】→ …実務上使いにくい?
財産評価基本通達20-4の後段は、制度としては非常に興味深い規定です。
しかし、実際に適用しようとすると、
- 地積が大きすぎる等の個別的な事情を確認する
- 通常の補正率で一度評価する
- 近傍宅地の価格等を調査する
- 対象土地と比較する
- なぜ、価格が不均衡となっているかを確認する
- 修正後の補正率を決める+なぜその補正率なのかを説明する
という調査・比較検討・分析作業が必要になります。
特に難しいのが、「近傍宅地の価額との均衡をどう調べるのか?」「どの程度修正すれば均衡し、どのように数字を客観的に示せるのか?」
という部分です。………すなわち、全行程です。
制度上は「適宜修正できます」とされていても、修正率について明確な算式や調べ方までが記載されているわけではありません。
そのため、「修正できる」ことと、「合理的若しくは妥当な修正率を立証(根拠をもって主張)できる」ことは別問題なのです。
3.さらに問題「費用対効果」
もう一つ、現実的な問題があります。
仮に補正率を修正することである程度評価額を下げられたとしても、実際の税額への影響は、相続人の状況や税率などによって異なります。
一方で、周辺土地の調査、資料収集、現地確認、利用可能性の検討、補正率の根拠整理などには通常評価以上の時間と費用(主に人件費)がかかります。
そのため、土地の評価額が比較的小さい案件等では、「理論上は評価減できそうな可能性があるが、そこまで調査・立証する経済的メリットがあるのか?」という問題も生じます。
これは実務上無視できないポイントです。
4.まとめ
財産評価基本通達20-4には、上記のとおり「…補正率を適宜修正することができる…」という規定があります。
しかし、この規定には、「どの程度の不均衡なら使えるのか」「修正率を何%にしてもいいのか」という具体的な基準や方法論までは明確に示されていません。
そのため、実務的に考えると、
制度上は補正率を修正できる
↓
しかし、その必要性と修正率を立証する必要がある
↓
そのための調査・検討コストが発生する
↓
土地によっては費用対効果が合わない
という問題が少なからず生じてきます。
この規定は、画一的な補正率表では評価しきれない土地について、個別事情を反映させるための重要な「調整弁」といえます。
(過少宅地については、利用価値が著しく低下している宅地の評価や市街化調整区域内にある雑種地の評価を参考にしておられる方もいるかと思いますが、本来適用すべきは通達20-4の部分ではないか?と思ったりしています。)
ただ、その調整弁を実際に動かすには、「近傍宅地との均衡」という抽象的な基準を、どこまで具体的な資料によってどこまで説明できるか
という大きな壁があり、それ故に「誰も使っていない」≒「利用価値が著しく低下している規定(笑)」なのだろうなと考えています。
